
thimbayonline
Pro Trader
FxPro: Đồng euro cất cánh
Giá dầu sụt giảm, xuất phát từ kỳ vọng đảng Dân chủ sẽ chấm dứt xung đột tại Trung Đông, đang mang lại lợi thế cho tiền tệ của các quốc gia nhập khẩu năng lượng. Việc giá dầu Brent quay trở lại mức trước xung đột vào cuối tháng 6 từng là động lực chính đưa đồng euro leo dốc lên mốc 1,17 USD vào tháng 8. Một trong những lý do khiến EUR/USD trượt dốc sau đó trong giai đoạn tháng 8 – tháng 10 là sự phân hóa về điều kiện thương mại (terms of trade): điều kiện thương mại của Mỹ cải thiện trái ngược với Eurozone đã hỗ trợ đáng kể cho đồng USD.
Nền kinh tế của khối đồng tiền chung châu Âu đã thể hiện khả năng chống chịu đáng kinh ngạc trước làn sóng thắt chặt tiền tệ của ECB, thuế quan từ Mỹ và áp lực giá năng lượng leo thang. Việc giá năng lượng hạ nhiệt có thể tạo ra lực đẩy thuận chiều cho nền kinh tế. Nguyên nhân khả dĩ cho sức bền này là sự gia tăng chi tiêu nội địa, bao gồm chi tiêu quốc phòng của Eurozone và các dự án xây dựng hệ thống năng lượng giảm phụ thuộc vào nhập khẩu nhiên liệu hóa thạch.
Ở bên kia bờ Đại Tây Dương, với chiến thắng của đảng Dân chủ, rủi ro suy giảm đầu tư vào trí tuệ nhân tạo (AI) đã tăng lên trong ngắn hạn do các hạn chế đối với việc xây dựng trung tâm dữ liệu. Nếu những lo ngại này trở thành hiện thực, chúng sẽ gây áp lực lên tăng trưởng GDP của Mỹ và ảnh hưởng tiêu cực tới thị trường việc làm. Do đó, Cục Dự trữ Liên bang Mỹ (Fed) nhiều khả năng sẽ chuyển giọng điệu từ "diều hâu" (thắt chặt) sang "bồ câu" (nới lỏng); nói cách khác, trọng tâm điều hành sẽ dịch chuyển từ kiềm chế lạm phát sang hỗ trợ tăng trưởng kinh tế.
Kịch bản này càng khả thi hơn khi các dấu hiệu giảm tốc của GDP Mỹ đã bắt đầu lộ rõ. Chỉ số hoạt động kinh doanh ngành dịch vụ của ISM trong tháng 10 ghi nhận mức tăng trưởng chậm nhất trong vòng ba tháng qua, khi chi phí gia tăng bắt đầu phát huy tác động tiêu cực. Mức tăng trưởng việc làm khu vực tư nhân theo báo cáo của ADP đạt 86.000 — dù cao hơn dự báo — nhưng vẫn thấp hơn nhiều so với mức trung bình khoảng 200.000 trong các chu kỳ mở rộng kinh tế. Dù vậy, đây vẫn là mức tăng trưởng dương, và giới đầu tư coi diễn biến lạm phát mới là biến số cốt lõi đối với Ủy ban Thị trường Mở Liên bang (FOMC).
Về phương diện này, kỳ vọng lạm phát hàng năm hạ nhiệt từ 2,7% xuống 2,1% trong tuần qua (theo dữ liệu từ thị trường tương lai) cung cấp thêm cơ sở để Fed không vội vã thắt chặt chính sách.
Trong ngắn hạn, các nhà đầu cơ đang tất toán vị thế mua (long) đối với đồng USD, góp phần khiến đồng tiền này suy yếu. Trong khi đó, cặp tỷ giá EUR/USD đang hưởng lợi kép: vừa từ sự suy yếu của đồng bạc xanh, vừa từ kỳ vọng điều kiện thương mại cải thiện và triển vọng phục hồi kinh tế tại Eurozone.
Đội ngũ Phân tích FxPro
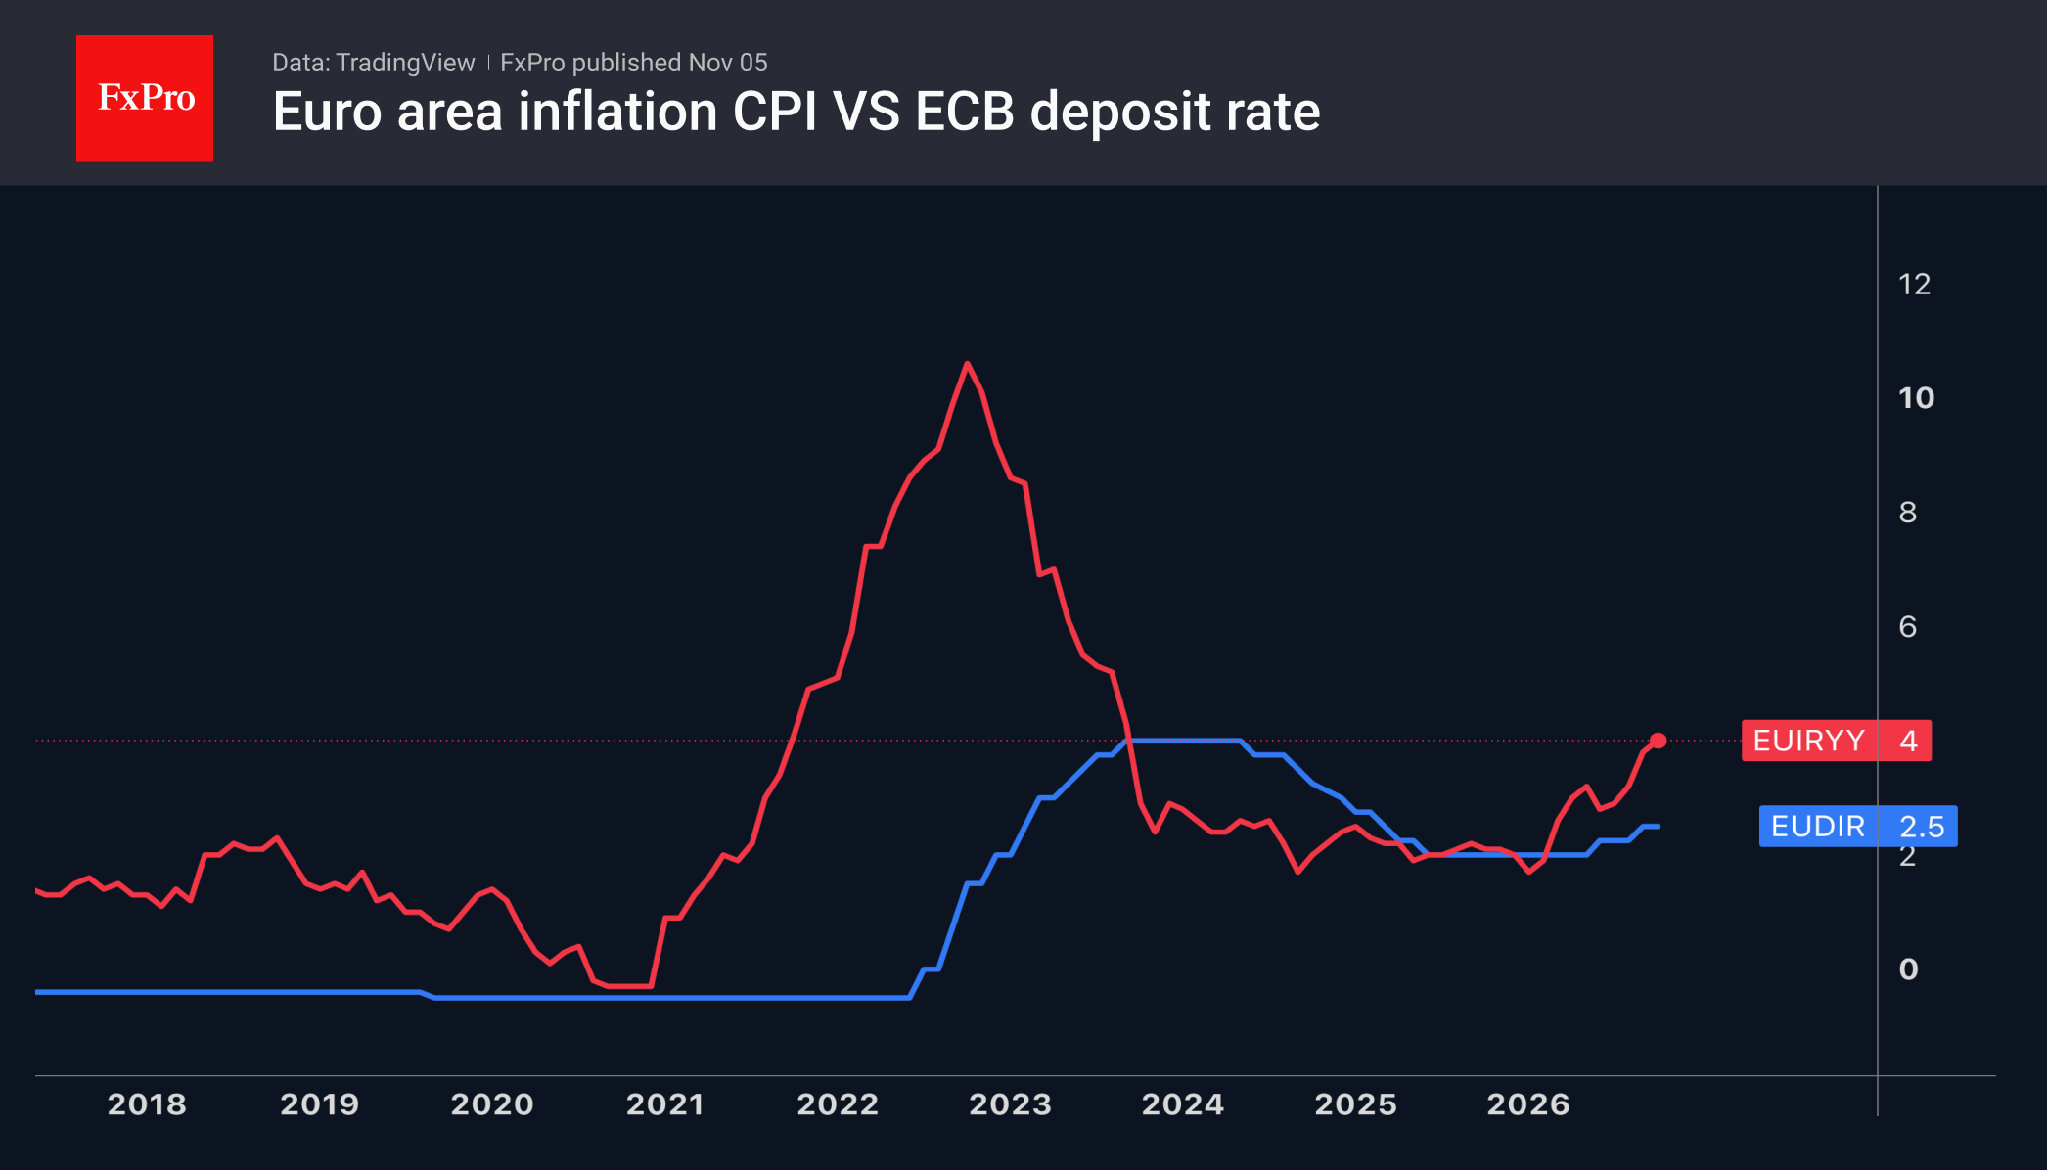
Tóm tắt: Đồng euro đang đi lên trong bối cảnh giá dầu và đồng USD hạ nhiệt. Lạm phát khu vực Eurozone ở mức 4% làm tăng khả năng ECB nâng lãi suất, trong khi nền kinh tế Mỹ đang nguội dần mang lại lý do để Fed không vội vàng thắt chặt chính sách.
- Giá dầu giảm là cú hích lớn cho khu vực đồng euro và đồng euro.
- Kỳ vọng thu hẹp khoảng cách tăng trưởng GDP đang hỗ trợ tỷ giá EUR/USD.
Giá dầu sụt giảm, xuất phát từ kỳ vọng đảng Dân chủ sẽ chấm dứt xung đột tại Trung Đông, đang mang lại lợi thế cho tiền tệ của các quốc gia nhập khẩu năng lượng. Việc giá dầu Brent quay trở lại mức trước xung đột vào cuối tháng 6 từng là động lực chính đưa đồng euro leo dốc lên mốc 1,17 USD vào tháng 8. Một trong những lý do khiến EUR/USD trượt dốc sau đó trong giai đoạn tháng 8 – tháng 10 là sự phân hóa về điều kiện thương mại (terms of trade): điều kiện thương mại của Mỹ cải thiện trái ngược với Eurozone đã hỗ trợ đáng kể cho đồng USD.
Nền kinh tế của khối đồng tiền chung châu Âu đã thể hiện khả năng chống chịu đáng kinh ngạc trước làn sóng thắt chặt tiền tệ của ECB, thuế quan từ Mỹ và áp lực giá năng lượng leo thang. Việc giá năng lượng hạ nhiệt có thể tạo ra lực đẩy thuận chiều cho nền kinh tế. Nguyên nhân khả dĩ cho sức bền này là sự gia tăng chi tiêu nội địa, bao gồm chi tiêu quốc phòng của Eurozone và các dự án xây dựng hệ thống năng lượng giảm phụ thuộc vào nhập khẩu nhiên liệu hóa thạch.
Ở bên kia bờ Đại Tây Dương, với chiến thắng của đảng Dân chủ, rủi ro suy giảm đầu tư vào trí tuệ nhân tạo (AI) đã tăng lên trong ngắn hạn do các hạn chế đối với việc xây dựng trung tâm dữ liệu. Nếu những lo ngại này trở thành hiện thực, chúng sẽ gây áp lực lên tăng trưởng GDP của Mỹ và ảnh hưởng tiêu cực tới thị trường việc làm. Do đó, Cục Dự trữ Liên bang Mỹ (Fed) nhiều khả năng sẽ chuyển giọng điệu từ "diều hâu" (thắt chặt) sang "bồ câu" (nới lỏng); nói cách khác, trọng tâm điều hành sẽ dịch chuyển từ kiềm chế lạm phát sang hỗ trợ tăng trưởng kinh tế.
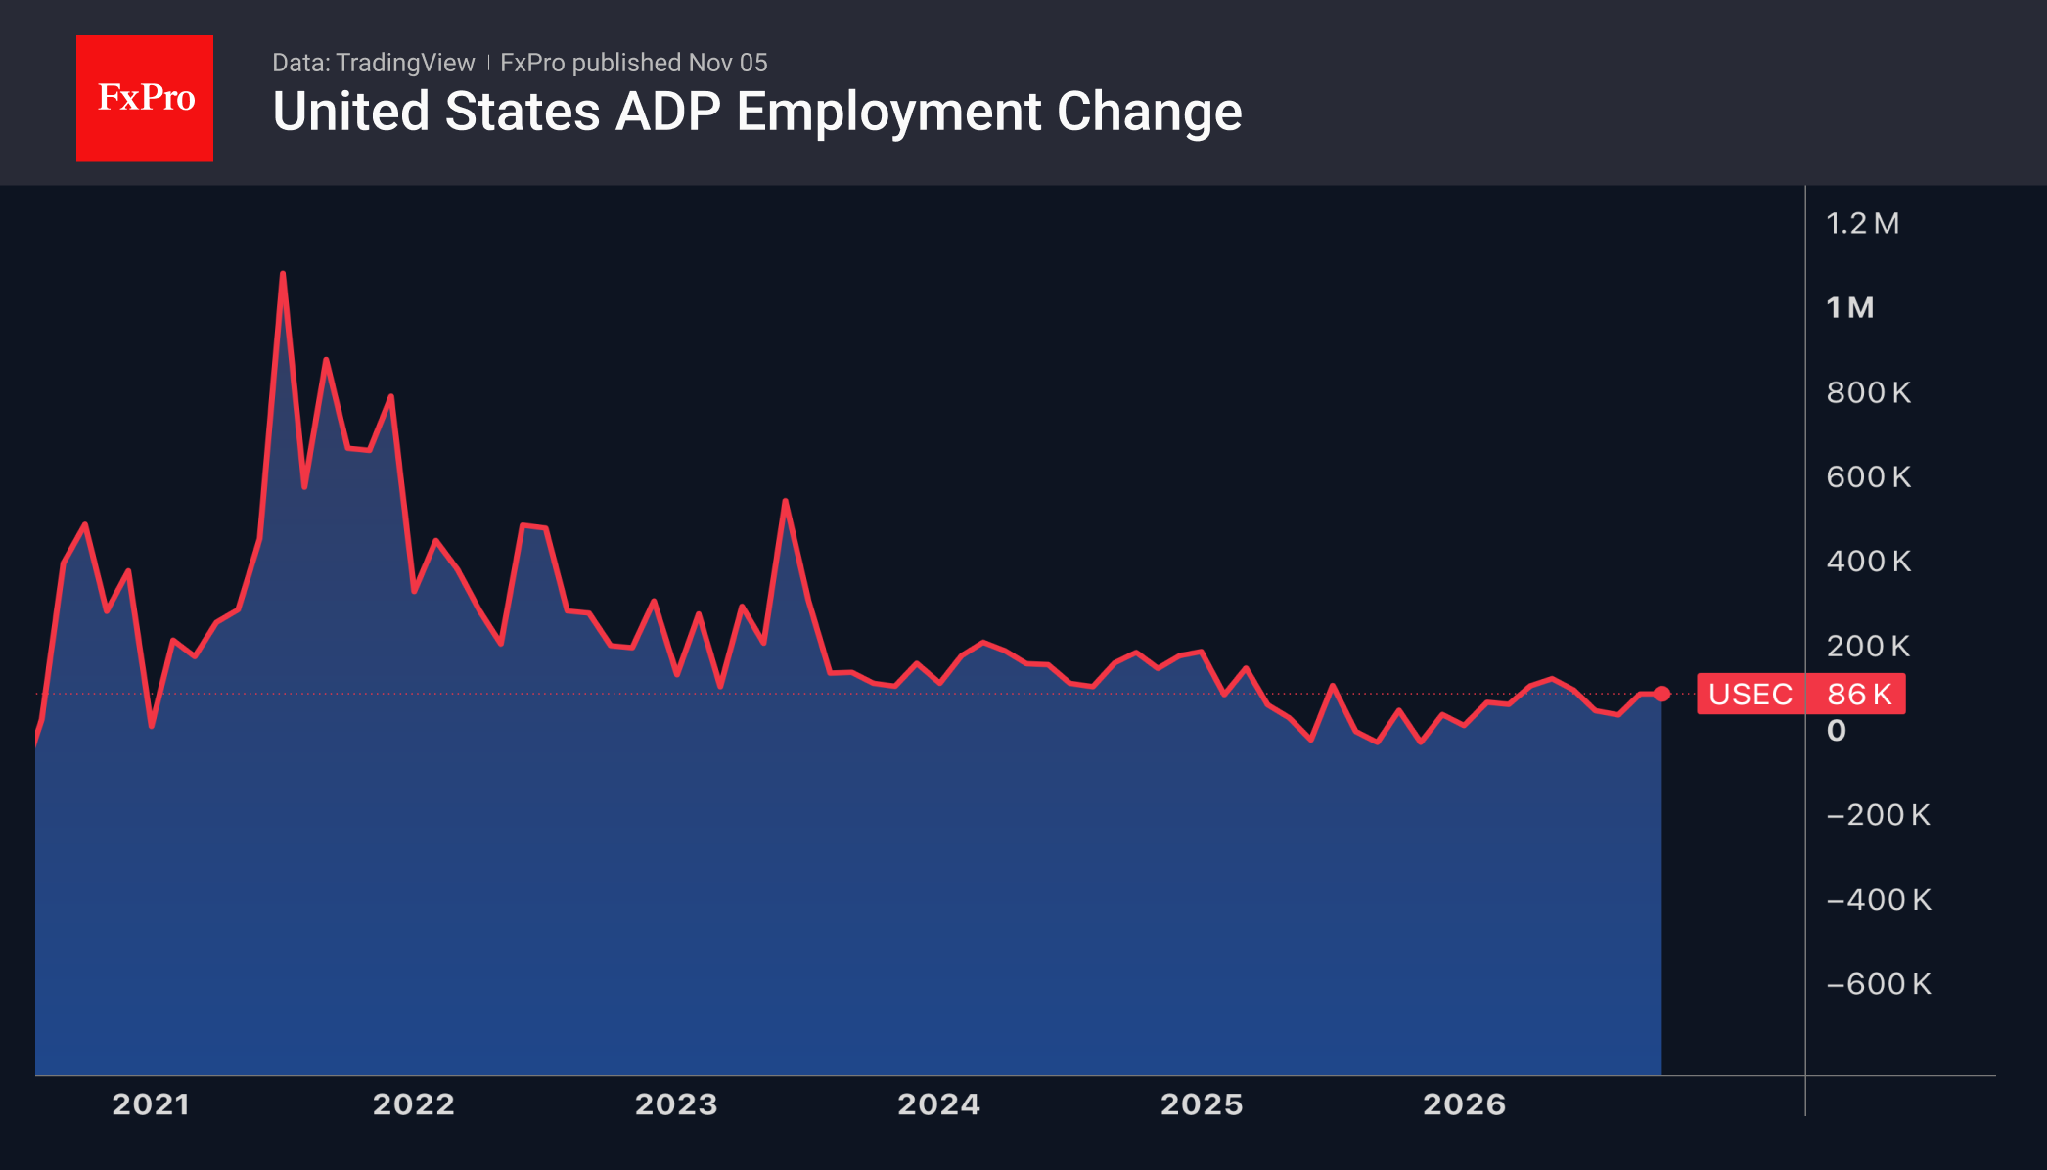
Kịch bản này càng khả thi hơn khi các dấu hiệu giảm tốc của GDP Mỹ đã bắt đầu lộ rõ. Chỉ số hoạt động kinh doanh ngành dịch vụ của ISM trong tháng 10 ghi nhận mức tăng trưởng chậm nhất trong vòng ba tháng qua, khi chi phí gia tăng bắt đầu phát huy tác động tiêu cực. Mức tăng trưởng việc làm khu vực tư nhân theo báo cáo của ADP đạt 86.000 — dù cao hơn dự báo — nhưng vẫn thấp hơn nhiều so với mức trung bình khoảng 200.000 trong các chu kỳ mở rộng kinh tế. Dù vậy, đây vẫn là mức tăng trưởng dương, và giới đầu tư coi diễn biến lạm phát mới là biến số cốt lõi đối với Ủy ban Thị trường Mở Liên bang (FOMC).
Về phương diện này, kỳ vọng lạm phát hàng năm hạ nhiệt từ 2,7% xuống 2,1% trong tuần qua (theo dữ liệu từ thị trường tương lai) cung cấp thêm cơ sở để Fed không vội vã thắt chặt chính sách.
Trong ngắn hạn, các nhà đầu cơ đang tất toán vị thế mua (long) đối với đồng USD, góp phần khiến đồng tiền này suy yếu. Trong khi đó, cặp tỷ giá EUR/USD đang hưởng lợi kép: vừa từ sự suy yếu của đồng bạc xanh, vừa từ kỳ vọng điều kiện thương mại cải thiện và triển vọng phục hồi kinh tế tại Eurozone.
Đội ngũ Phân tích FxPro
Tóm tắt: Đồng euro đang đi lên trong bối cảnh giá dầu và đồng USD hạ nhiệt. Lạm phát khu vực Eurozone ở mức 4% làm tăng khả năng ECB nâng lãi suất, trong khi nền kinh tế Mỹ đang nguội dần mang lại lý do để Fed không vội vàng thắt chặt chính sách.
- Hình 1: Lạm phát CPI khu vực Eurozone so với Lãi suất tiền gửi của ECB
- Hình 2: Biến động việc làm khu vực tư nhân của Mỹ theo khảo sát ADP