
thimbayonline
Pro Trader
• Đồng bạc xanh không mấy mặn mà trước dữ liệu việc làm mạnh mẽ của Mỹ. • Nhật Bản nhiều khả năng đã bán trái phiếu Kho bạc Mỹ để can thiệp tiền tệ.
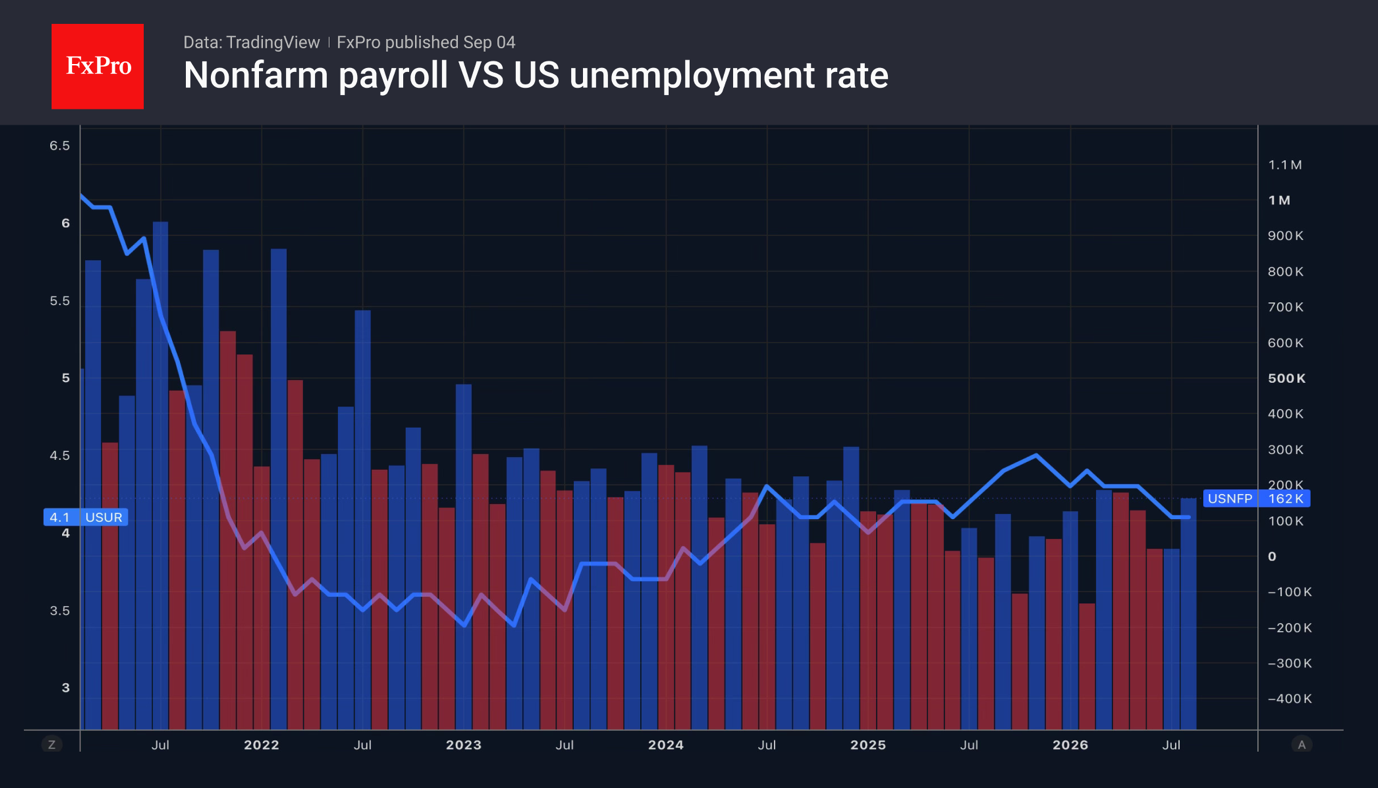
Đồng USD đã không thể tận dụng dữ liệu thị trường lao động tích cực của Mỹ. Trong tháng 8, bảng lương phi nông nghiệp (NFP) đã tăng 162.000 việc làm, gấp ba lần so với dự báo đồng thuận. Số liệu của tháng 6 và tháng 7 cũng được điều chỉnh tăng thêm 55.000. Tỷ lệ thất nghiệp giữ ổn định ở mức 4,1%. Những con số này xoa dịu lo ngại của các quan chức FOMC rằng việc tăng lãi suất có thể khiến thị trường lao động bị đóng băng. Lộ trình thắt chặt tiền tệ đã rõ ràng, nhưng chỉ số USD Index vẫn chưa vội tăng.
Nguyên nhân nằm ở sự ổn định của thị trường tương lai. Các sản phẩm phái sinh trên sàn CME tiếp tục dự báo khả năng tăng lãi suất quỹ liên bang vào tháng 9 ở mức khoảng 60%. Xác suất diễn ra hai đợt thắt chặt tiền tệ trong năm 2026 đã giảm xuống 44%. Các nhà đầu tư đang chờ đợi dữ liệu lạm phát tháng 8 của Mỹ để đánh giá động thái tiếp theo của FOMC tại cuộc họp sắp tới.
Trong khi đó, Donald Trump bác bỏ ý kiến cho rằng việc tăng lãi suất sẽ xoa dịu thị trường nợ và kêu gọi Fed cắt giảm lãi suất. Bộ trưởng Tài chính Scott Bessent tuyên bố rằng lợi suất trái phiếu Kho bạc sẽ giảm ngay khi xung đột ở Trung Đông kết thúc và giá dầu giảm mạnh xuống mức 40–50 USD/thùng.
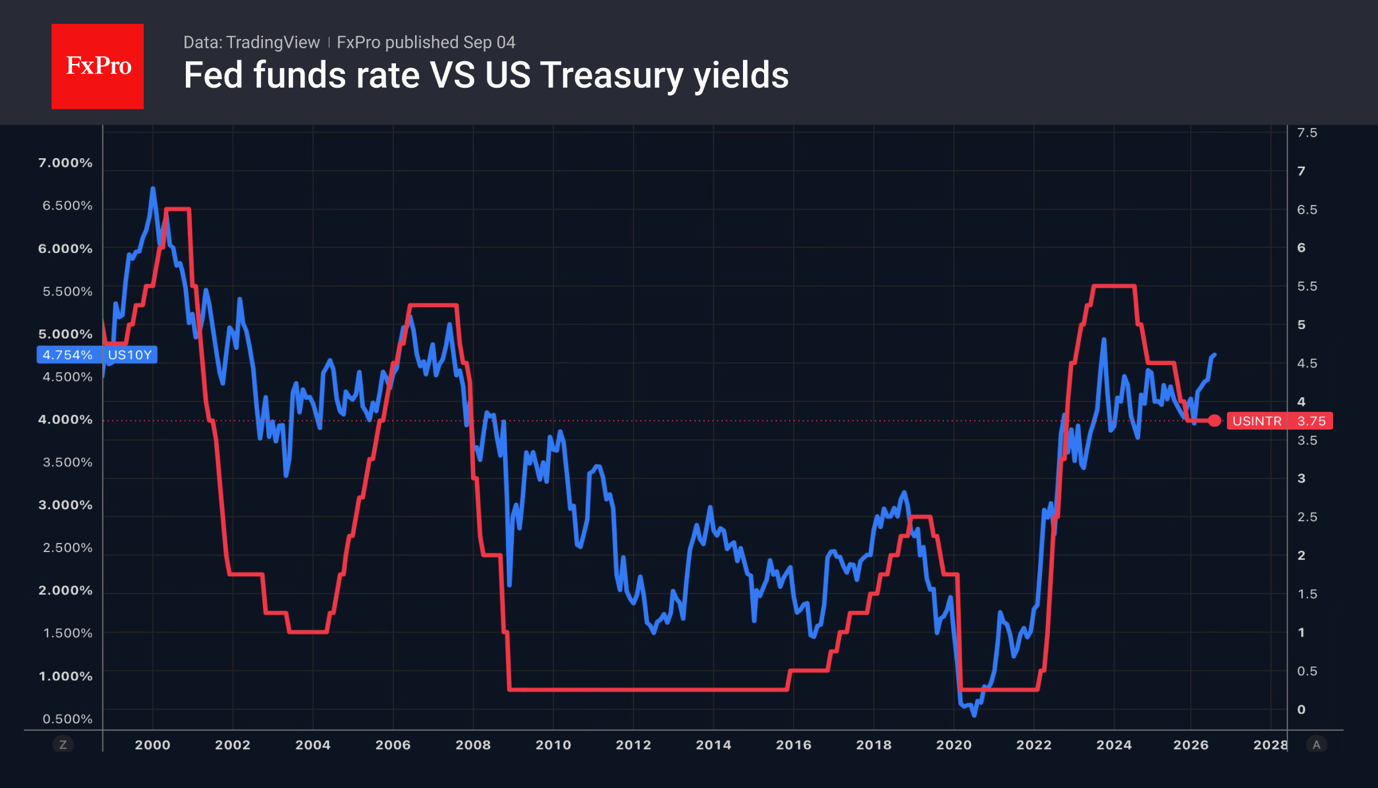
Không chỉ địa chính trị và kỳ vọng thắt chặt tiền tệ của Fed mới đẩy lợi suất trái phiếu Kho bạc lên cao. Tính đến ngày 1 tháng 9, lượng chứng khoán nước ngoài do Nhật Bản nắm giữ đã giảm 87,8 tỷ USD, tương đương với quy mô can thiệp tiền tệ diễn ra vào giao thời giữa tháng 7 và tháng 8. Rất có khả năng Tokyo đã bán trái phiếu Kho bạc Mỹ, và đây là một trong những động lực thúc đẩy lợi suất tăng.
Sự sụt giảm của cặp USD/JPY đang được thúc đẩy bởi thông tin Quỹ Hưu trí Chính phủ Na Uy có kế hoạch mua 17 tỷ USD trái phiếu Nhật Bản như một phần trong việc thay đổi chính sách phân bổ tài sản. Trước đây, việc mua vào dựa trên quy mô nền kinh tế; hiện tại có sự chuyển dịch sang phương pháp trọng số theo giá trị vốn hóa thị trường. Kết quả là tỷ trọng trái phiếu Mỹ đang giảm xuống, trong khi tỷ trọng trái phiếu Nhật Bản tăng lên.
Tốc độ tuyển dụng gia tăng là tin xấu đối với vàng. Lợi suất thực trên thị trường nợ tăng cùng với việc nhận ra rằng Fed sẽ chống lại quan điểm của Nhà Trắng nếu cần thiết đang củng cố niềm tin vào tính độc lập của ngân hàng trung ương và làm suy yếu chiến lược "giao dịch phòng ngừa mất giá tiền tệ" (debasement trade) – động lực chính cho đà tăng của XAU/USD.
Đội ngũ Phân tích FxPro
Tóm tắt: Bảng lương phi nông nghiệp (NFP) bùng nổ ở mức 162.000 việc làm vẫn không thể nhấc bổng đồng USD khi thị trường duy trì đặt cược vào đợt tăng lãi suất của Fed ở mức 60% và chờ đợi dữ liệu lạm phát tháng 8. Việc Nhật Bản có khả năng đã bán trái phiếu Kho bạc Mỹ đã gia tăng áp lực lên lợi suất, trong khi vàng suy yếu do lợi suất thực tăng làm suy giảm chiến lược "debasement trade".
Hình 1. Lãi suất quỹ liên bang so với Lợi suất trái phiếu Kho bạc Mỹ kỳ hạn 10 năm. Hình 2. Bảng lương phi nông nghiệp so với Tỷ lệ thất nghiệp của Mỹ.
US$idx_U26, USDJPY, Vàng (Gold)
Đồng USD đã không thể tận dụng dữ liệu thị trường lao động tích cực của Mỹ. Trong tháng 8, bảng lương phi nông nghiệp (NFP) đã tăng 162.000 việc làm, gấp ba lần so với dự báo đồng thuận. Số liệu của tháng 6 và tháng 7 cũng được điều chỉnh tăng thêm 55.000. Tỷ lệ thất nghiệp giữ ổn định ở mức 4,1%. Những con số này xoa dịu lo ngại của các quan chức FOMC rằng việc tăng lãi suất có thể khiến thị trường lao động bị đóng băng. Lộ trình thắt chặt tiền tệ đã rõ ràng, nhưng chỉ số USD Index vẫn chưa vội tăng.
Nguyên nhân nằm ở sự ổn định của thị trường tương lai. Các sản phẩm phái sinh trên sàn CME tiếp tục dự báo khả năng tăng lãi suất quỹ liên bang vào tháng 9 ở mức khoảng 60%. Xác suất diễn ra hai đợt thắt chặt tiền tệ trong năm 2026 đã giảm xuống 44%. Các nhà đầu tư đang chờ đợi dữ liệu lạm phát tháng 8 của Mỹ để đánh giá động thái tiếp theo của FOMC tại cuộc họp sắp tới.
Trong khi đó, Donald Trump bác bỏ ý kiến cho rằng việc tăng lãi suất sẽ xoa dịu thị trường nợ và kêu gọi Fed cắt giảm lãi suất. Bộ trưởng Tài chính Scott Bessent tuyên bố rằng lợi suất trái phiếu Kho bạc sẽ giảm ngay khi xung đột ở Trung Đông kết thúc và giá dầu giảm mạnh xuống mức 40–50 USD/thùng.
Không chỉ địa chính trị và kỳ vọng thắt chặt tiền tệ của Fed mới đẩy lợi suất trái phiếu Kho bạc lên cao. Tính đến ngày 1 tháng 9, lượng chứng khoán nước ngoài do Nhật Bản nắm giữ đã giảm 87,8 tỷ USD, tương đương với quy mô can thiệp tiền tệ diễn ra vào giao thời giữa tháng 7 và tháng 8. Rất có khả năng Tokyo đã bán trái phiếu Kho bạc Mỹ, và đây là một trong những động lực thúc đẩy lợi suất tăng.
Sự sụt giảm của cặp USD/JPY đang được thúc đẩy bởi thông tin Quỹ Hưu trí Chính phủ Na Uy có kế hoạch mua 17 tỷ USD trái phiếu Nhật Bản như một phần trong việc thay đổi chính sách phân bổ tài sản. Trước đây, việc mua vào dựa trên quy mô nền kinh tế; hiện tại có sự chuyển dịch sang phương pháp trọng số theo giá trị vốn hóa thị trường. Kết quả là tỷ trọng trái phiếu Mỹ đang giảm xuống, trong khi tỷ trọng trái phiếu Nhật Bản tăng lên.
Tốc độ tuyển dụng gia tăng là tin xấu đối với vàng. Lợi suất thực trên thị trường nợ tăng cùng với việc nhận ra rằng Fed sẽ chống lại quan điểm của Nhà Trắng nếu cần thiết đang củng cố niềm tin vào tính độc lập của ngân hàng trung ương và làm suy yếu chiến lược "giao dịch phòng ngừa mất giá tiền tệ" (debasement trade) – động lực chính cho đà tăng của XAU/USD.
Đội ngũ Phân tích FxPro
Tóm tắt: Bảng lương phi nông nghiệp (NFP) bùng nổ ở mức 162.000 việc làm vẫn không thể nhấc bổng đồng USD khi thị trường duy trì đặt cược vào đợt tăng lãi suất của Fed ở mức 60% và chờ đợi dữ liệu lạm phát tháng 8. Việc Nhật Bản có khả năng đã bán trái phiếu Kho bạc Mỹ đã gia tăng áp lực lên lợi suất, trong khi vàng suy yếu do lợi suất thực tăng làm suy giảm chiến lược "debasement trade".
Hình 1. Lãi suất quỹ liên bang so với Lợi suất trái phiếu Kho bạc Mỹ kỳ hạn 10 năm. Hình 2. Bảng lương phi nông nghiệp so với Tỷ lệ thất nghiệp của Mỹ.
US$idx_U26, USDJPY, Vàng (Gold)
