
thimbayonline
Pro Trader
Dữ liệu lạm phát và thị trường lao động suy yếu đã kéo chỉ số USD đi xuống. Sức mạnh của nền kinh tế Anh và đồng bảng Anh nhiều khả năng chỉ mang tính tạm thời.
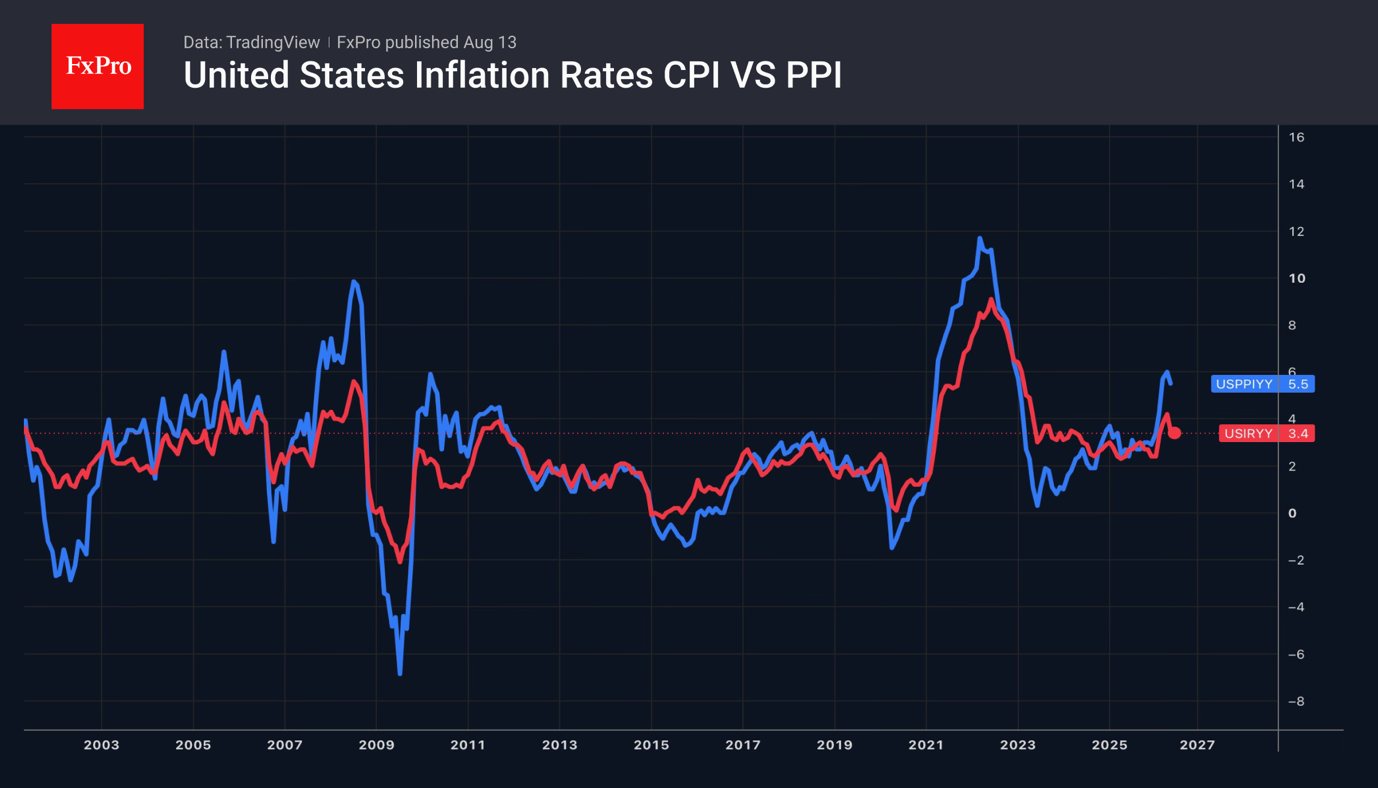
Đồng USD đã có những phản ứng trái chiều trước các dữ liệu lạm phát. Trong khi sự hạ nhiệt của lạm phát giá tiêu dùng (CPI) giúp đồng USD mạnh lên, thì đà tăng chậm lại của chỉ số giá nhà sản xuất (PPI) — giảm từ 5,5% xuống 4,7% so với cùng kỳ năm ngoái — lại khiến đồng xanh suy yếu. Đồng thời, xác suất Cục Dự trữ Liên bang Mỹ (Fed) tăng lãi suất trong tháng 9 đã giảm xuống 32%, và tháng 10 xuống 47%. Thị trường kỳ hạn hiện dự báo lãi suất sẽ giữ nguyên cho đến tháng 12, điều này đang tạo áp lực lên chỉ số USD.
Dữ liệu về số đơn xin trợ cấp thất nghiệp cũng gia tăng áp lực lên đồng USD. Số đơn xin trợ cấp lần đầu đã tăng lên 209.000, làm dấy lên mối lo ngại về sự suy yếu của thị trường lao động Mỹ.
Các đồng tiền khác đã tận dụng sự rút lui của USD để bứt phá. GDP của Anh tăng 0,4% so với quý trước trong giai đoạn tháng 4–tháng 6. Tính theo năm, mức này tương đương 1,6% — cho thấy đà tăng trưởng kinh tế nhanh hơn so với Mỹ. Theo Chuyên gia kinh tế trưởng Hugh Pill của Ngân hàng Trung ương Anh (BoE), kết quả này sẽ thúc đẩy BoE nâng lãi suất điều hành (repo rate).
Trên thực tế, nền kinh tế Anh chỉ được hưởng lợi tạm thời từ giải World Cup, đợt nắng nóng bất thường thúc đẩy ngành dịch vụ và sự hạ nhiệt của xung đột Trung Đông vào tháng 6. Trong thời gian tới, GDP của Anh có nguy cơ tăng trưởng chậm lại, gây áp lực giảm giá lên cặp GBP/USD.
Tỷ giá USD/JPY đã rút lui khỏi mốc 160 — vùng giá nếu bị phá vỡ có thể kích hoạt các đợt can thiệp tiền tệ mới từ cả Mỹ và Nhật Bản. Theo BlackRock, can thiệp vào thị trường ngoại hối là "tuyến phòng thủ" đầu tiên của đồng Yên. Để củng cố các đà tăng này, Ngân hàng Trung ương Nhật Bản (BoJ) cần đẩy nhanh chu kỳ thắt chặt chính sách tiền tệ và áp dụng quan điểm "diều hâu" hơn.
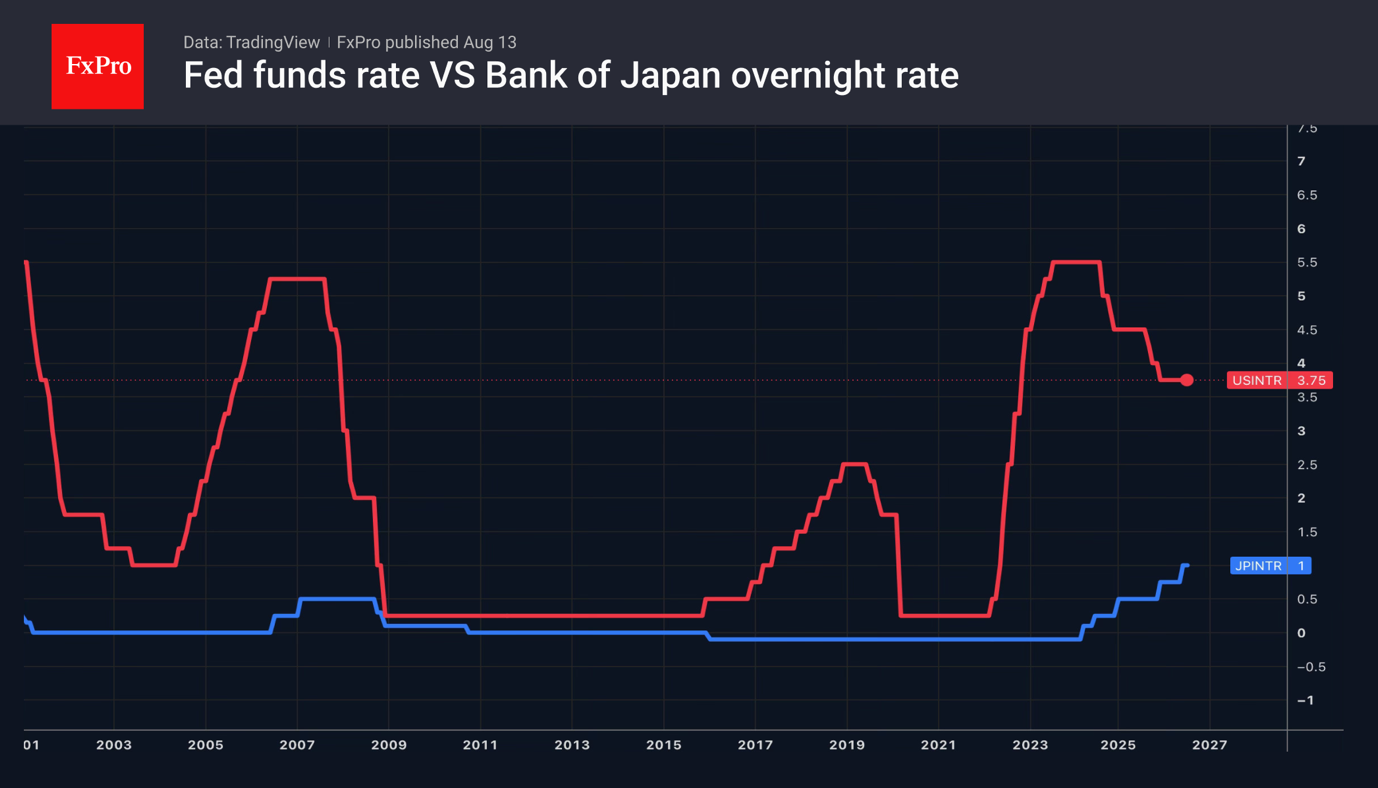
Theo một nguồn tin nội bộ từ Bloomberg, Hội đồng Thống đốc BoJ có ý định tăng lãi suất qua đêm vào tháng 9 hoặc tháng 10. Thị trường hầu như không phản ứng trước báo cáo này, do giới đầu tư đã định giá trước kịch bản BoJ thắt chặt tiền tệ trong mùa thu năm nay. Xác suất việc này diễn ra trước tháng 10 hiện được ước tính là 60%.
Mặc dù vậy, chênh lệch lãi suất giữa Fed và BoJ vẫn ở mức lớn, tạo môi trường thuận lợi cho các chiến lược giao dịch chênh lệch lãi suất (carry trade). Giới đầu tư carry trade đã tận dụng đợt can thiệp phối hợp giữa Mỹ và Nhật Bản để bán đồng Yên ở mức giá cao hơn. Điều này giúp phe mua USD/JPY lấy lại phần lớn tổn thất do đợt can thiệp từ chính phủ gây ra.
Đội ngũ phân tích FxPro
MÃ GIAO DỊCH: US$idx_U26, GBPUSD, USDJPY, brent, wti
Đồng USD đã có những phản ứng trái chiều trước các dữ liệu lạm phát. Trong khi sự hạ nhiệt của lạm phát giá tiêu dùng (CPI) giúp đồng USD mạnh lên, thì đà tăng chậm lại của chỉ số giá nhà sản xuất (PPI) — giảm từ 5,5% xuống 4,7% so với cùng kỳ năm ngoái — lại khiến đồng xanh suy yếu. Đồng thời, xác suất Cục Dự trữ Liên bang Mỹ (Fed) tăng lãi suất trong tháng 9 đã giảm xuống 32%, và tháng 10 xuống 47%. Thị trường kỳ hạn hiện dự báo lãi suất sẽ giữ nguyên cho đến tháng 12, điều này đang tạo áp lực lên chỉ số USD.
Dữ liệu về số đơn xin trợ cấp thất nghiệp cũng gia tăng áp lực lên đồng USD. Số đơn xin trợ cấp lần đầu đã tăng lên 209.000, làm dấy lên mối lo ngại về sự suy yếu của thị trường lao động Mỹ.
Các đồng tiền khác đã tận dụng sự rút lui của USD để bứt phá. GDP của Anh tăng 0,4% so với quý trước trong giai đoạn tháng 4–tháng 6. Tính theo năm, mức này tương đương 1,6% — cho thấy đà tăng trưởng kinh tế nhanh hơn so với Mỹ. Theo Chuyên gia kinh tế trưởng Hugh Pill của Ngân hàng Trung ương Anh (BoE), kết quả này sẽ thúc đẩy BoE nâng lãi suất điều hành (repo rate).
Trên thực tế, nền kinh tế Anh chỉ được hưởng lợi tạm thời từ giải World Cup, đợt nắng nóng bất thường thúc đẩy ngành dịch vụ và sự hạ nhiệt của xung đột Trung Đông vào tháng 6. Trong thời gian tới, GDP của Anh có nguy cơ tăng trưởng chậm lại, gây áp lực giảm giá lên cặp GBP/USD.
Tỷ giá USD/JPY đã rút lui khỏi mốc 160 — vùng giá nếu bị phá vỡ có thể kích hoạt các đợt can thiệp tiền tệ mới từ cả Mỹ và Nhật Bản. Theo BlackRock, can thiệp vào thị trường ngoại hối là "tuyến phòng thủ" đầu tiên của đồng Yên. Để củng cố các đà tăng này, Ngân hàng Trung ương Nhật Bản (BoJ) cần đẩy nhanh chu kỳ thắt chặt chính sách tiền tệ và áp dụng quan điểm "diều hâu" hơn.
Theo một nguồn tin nội bộ từ Bloomberg, Hội đồng Thống đốc BoJ có ý định tăng lãi suất qua đêm vào tháng 9 hoặc tháng 10. Thị trường hầu như không phản ứng trước báo cáo này, do giới đầu tư đã định giá trước kịch bản BoJ thắt chặt tiền tệ trong mùa thu năm nay. Xác suất việc này diễn ra trước tháng 10 hiện được ước tính là 60%.
Mặc dù vậy, chênh lệch lãi suất giữa Fed và BoJ vẫn ở mức lớn, tạo môi trường thuận lợi cho các chiến lược giao dịch chênh lệch lãi suất (carry trade). Giới đầu tư carry trade đã tận dụng đợt can thiệp phối hợp giữa Mỹ và Nhật Bản để bán đồng Yên ở mức giá cao hơn. Điều này giúp phe mua USD/JPY lấy lại phần lớn tổn thất do đợt can thiệp từ chính phủ gây ra.
Đội ngũ phân tích FxPro
- Hình 1. Xu hướng CPI và PPI của Mỹ so với cùng kỳ năm ngoái (y/y).
- Hình 2. Lãi suất cơ bản của Cục Dự trữ Liên bang Mỹ (Fed) và Ngân hàng Trung ương Nhật Bản (BoJ).
MÃ GIAO DỊCH: US$idx_U26, GBPUSD, USDJPY, brent, wti
